長期金利3%到達に思うこと
こたパパ@全国100年老舗節約グルメ旅人です。
本日は「長期金利3%到達に思うこと」についてのお話。
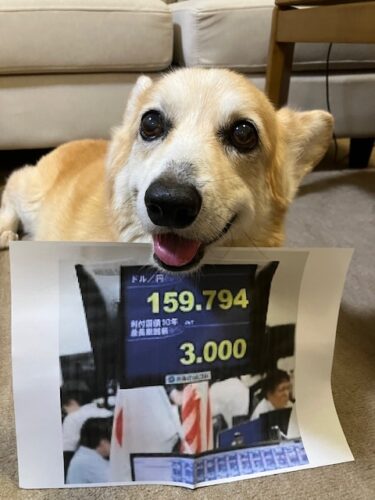
昨日の事だが、長期金利(新発10年国債の流通利回り)が、1996年9月以来、約30年振りに心理的節目となる3.00%に到達したのだ😲。
これを受けて、同じく昨日発表された「フラット35」の最低金利は、2017年10月に開始された現行制度で最も高い3.460%に急上昇したのだ。これから住宅購入を考えられている方には頭の痛い話である😓。
こたパパがマンションを「フラット35」で購入したのは今から十数年前のことになるのだ。その頃は変動金利が0%台と極端に安く、「フラット35」のような固定金利(2%台)で借りるのはもったいないと言われたが、こたパパの会社には金利1%を超える部分に会社補助があり、かつ現在のような急激な金利上昇リスクをずっと考えないで済むように、あえて高めの固定金利を選択したのだ🙂。
その後金利が下がったため借り換えを行い、現在の金利は1.3%くらいだから、結果的にはかなり良いタイミングで購入できたのだ。変動金利の方は、急激な支払額上昇抑制のための5年ルールと1.25倍ルールが適用とはいえ元本は減らないのだから、借り換えタイミングが近い方は、今度はどの方式(変動or固定など)か悩まれている方が多いのではないかなぁ🤔?
この金利急上昇の背景には、日米財務当局の利上げ観測があるのだが、この3.00%は単なる通過点で、4%を目指す方向という意見もあるようだ。そういえば、財務省と金融庁が個人向け国債の税優遇措置を今年度の税制改革要望に盛り込んでいたが、買い手がいなくなった国債を、国民の現預金で買い支えようと必死なのだろうなぁ🤔。
一般的に長期金利が上昇すれば、株価は下がり国債利払いが増えるなどのデメリットが特に強調されるのだが、実は銀行預金金利が上がったり、高騰しすぎたマンション価格が下落するなどのメリットもあるのだ😁。
これからはかなりの確率でインフレが継続するはずなので、現金だけを保有しているとインフレ税(実質価値下落)を取られるだけなのだ。3種類(変動10年、固定5年、固定3年)ある個人向け国債は、どの商品もただ銀行に預けておくよりはるかに有利で、かつ民間銀行より信用が高い(国が破産する確率は低い)ので、NISAの商品ラインナップ(税優遇措置の一つ)などに入ると、「面白み」はあまりないがかなり安定した人気になるかもしれないなぁ🤔。
最近の金融市場は、各地で頻発する戦争や、AI銘柄への資金集中などの不確定要素満載で、投資が非常に難しい環境だと思うのだが、あと数年で退職金が入るものの、住宅ローン返済(低金利固定なのであえて一括返済せず)にかなり消えるので、実はこの高金利に今の所は余り悩む必要のない(悩んでもしょうがない)、こたパパである😅。


コメント